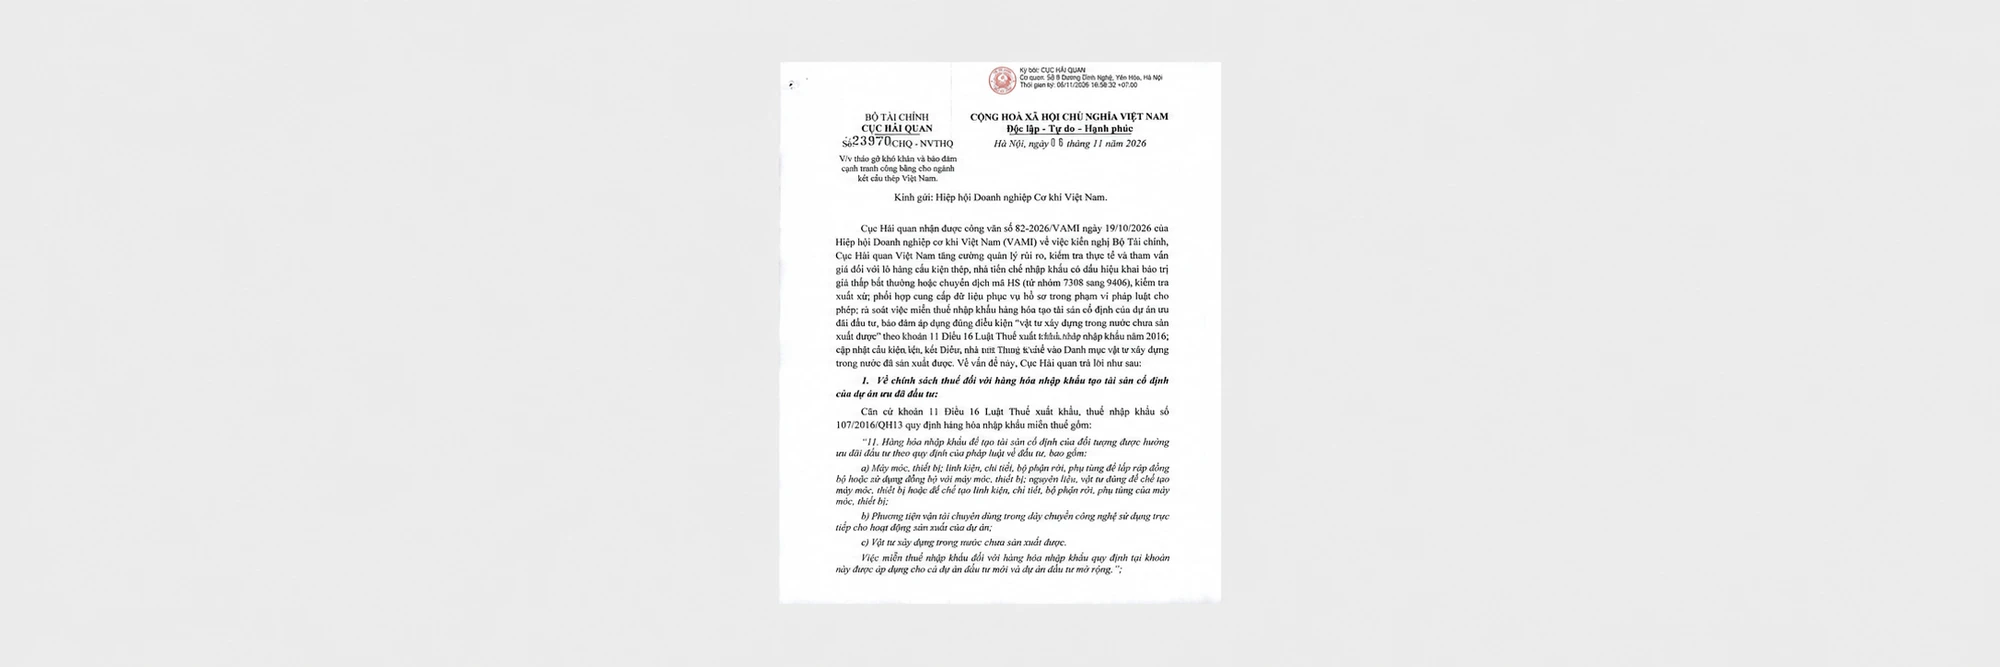
Ngày 06/11/2026, Cục Hải quan ban hành Công văn 23970/CHQ-NVTHQ, trả lời Hiệp hội Doanh nghiệp Cơ khí Việt Nam (VAMI) về tháo gỡ khó khăn và bảo đảm cạnh tranh công bằng cho ngành kết cấu thép. Nội dung tập trung vào điều kiện miễn thuế hàng tạo tài sản cố định, phân loại cấu kiện thép và nhà lắp ghép, tham vấn giá, cùng việc tăng cường kiểm tra xuất xứ và trị giá.
Công văn xuất phát từ kiến nghị số 82-2026/VAMI ngày 19/10/2026 về các lô hàng có dấu hiệu khai giá thấp bất thường, chuyển dịch mã HS từ nhóm 7308 sang 9406 và việc áp dụng miễn thuế cho vật tư xây dựng. Đây là văn bản trả lời, hướng dẫn áp dụng các căn cứ hiện hành; các kiến nghị được ghi nhận để nghiên cứu cần được phân biệt với nội dung đã có chỉ đạo thực hiện.
1. Miễn thuế nhập khẩu phải đáp ứng điều kiện của dự án và hàng hóa
Cục Hải quan dẫn khoản 11 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13 và Điều 14 Nghị định 134/2016/NĐ-CP. Hàng nhập khẩu tạo tài sản cố định của đối tượng hưởng ưu đãi đầu tư có thể được miễn thuế, gồm:
- Máy móc, thiết bị; linh kiện, chi tiết, bộ phận rời, phụ tùng lắp ráp đồng bộ hoặc sử dụng đồng bộ với máy móc, thiết bị; nguyên liệu, vật tư dùng chế tạo máy móc, thiết bị hoặc các linh kiện, chi tiết, bộ phận rời, phụ tùng của chúng.
- Phương tiện vận tải chuyên dùng trong dây chuyền công nghệ, sử dụng trực tiếp cho hoạt động sản xuất của dự án.
- Vật tư xây dựng trong nước chưa sản xuất được.
Chính sách áp dụng cho dự án đầu tư mới và đầu tư mở rộng khi đáp ứng quy định. Nếu dự án chỉ có một phần thuộc đối tượng ưu đãi, hàng được miễn phải được phân bổ, hạch toán riêng và sử dụng trực tiếp cho phần đó. Với dự án thuộc địa bàn ưu đãi nhưng không thuộc ngành nghề ưu đãi, việc miễn thuế gắn với hàng tạo tài sản cố định phục vụ sản xuất của dự án.
Đối với vật tư xây dựng, căn cứ xác định trong nước chưa sản xuất được là Thông tư 01/2023/TT-BKHĐT ngày 14/4/2023. Hồ sơ, thủ tục miễn thuế được công văn dẫn chiếu tới Điều 28 Thông tư 86/2026/TT-BTC ngày 30/6/2026. Vì vậy, tên gọi “cấu kiện thép” hay việc nhập để xây dựng dự án chưa đủ để kết luận được miễn thuế.
2. Mã HS 7308 và 9406: phải căn cứ đặc tính thực tế
Theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam ban hành cùng Thông tư 31/2022/TT-BTC, nhóm 73.08 bao gồm các kết cấu và bộ phận kết cấu bằng sắt hoặc thép, loại trừ nhà lắp ghép thuộc nhóm 94.06. Công văn nêu ba mã và mức thuế để đối chiếu:
| Mã HS | Mặt hàng theo công văn | MFN | ACFTA |
|---|---|---|---|
| 7308.90.20 | Dạng cấu kiện tiền chế lắp ráp bằng các khớp nối (SEN) | 10% | 0% |
| 7308.90.99 | Loại khác | 10% | 0% |
| 9406.90.30 | Nhà lắp ghép bằng sắt hoặc thép | 15% | 0% |
Việc phân loại phải dựa trên đặc điểm, thành phần, cấu tạo, công dụng, mức độ gia công và các thuộc tính khác của hàng hóa. Với tương quan thuế suất trên, Cục Hải quan nhận định về cơ bản không phát sinh động cơ chuyển từ nhóm 73.08 sang 94.06 để hưởng mức thuế nhập khẩu thấp hơn theo hai biểu nêu trong công văn. Nhận định này không thay thế yêu cầu khai đúng mã cho hàng thực nhập. Mức ACFTA chỉ được áp dụng khi lô hàng đáp ứng đầy đủ điều kiện hưởng ưu đãi tương ứng.
3. Tham vấn giá và Danh mục hàng hóa rủi ro về trị giá
Danh mục rủi ro về trị giá là một cơ sở để xác định đối tượng kiểm tra trị giá trong khi làm thủ tục hoặc sau thông quan. Công văn dẫn Điều 22 Thông tư 39/2015/TT-BTC, sửa đổi bởi Thông tư 60/2019/TT-BTC; tiêu chí tại Thông tư 81/2019/TT-BTC, sửa đổi bởi Thông tư 06/2024/TT-BTC.
Theo đánh giá trong công văn, hai mã 7308.90.20 và 7308.90.99 không thuộc tiêu chí về thuế suất; mã 9406.90.30 có thuế MFN 15% nhưng chưa đáp ứng tiêu chí kim ngạch nhập khẩu. Khi có phản ánh từ hiệp hội, doanh nghiệp hoặc đơn vị khác, cơ quan hải quan vẫn có thể xem xét, đề xuất lãnh đạo đưa hàng vào quá trình xây dựng Danh mục theo khoản 2 Điều 7 Quy chế 1018/QĐ-CHQ.
Cục Hải quan ghi nhận kiến nghị của VAMI để nghiên cứu, tham mưu khi xây dựng, sửa đổi, bổ sung Danh mục. Nội dung ghi nhận này chưa phải quyết định bổ sung ngay các mã hàng vào Danh mục.
Khi nghi vấn trị giá khai báo, khoản 3 Điều 21 Nghị định 08/2015/NĐ-CP, được sửa đổi tại Nghị định 167/2025/NĐ-CP, quy định cơ quan hải quan thông báo cơ sở nghi vấn, mức giá và phương pháp dự kiến xác định; hàng được giải phóng theo quy định và người khai thực hiện tham vấn để làm rõ tính chính xác của trị giá. Các trường hợp nghi vấn được dẫn chiếu tới khoản 3 Điều 25 Thông tư 38/2015/TT-BTC, sửa đổi tại Thông tư 121/2025/TT-BTC.
4. Kiểm tra xuất xứ và trị giá tiếp tục được tăng cường
Công văn nhắc lại Thông tư 33/2023/TT-BTC và Quyết định 467/QĐ-CHQ ngày 29/4/2025 về kiểm tra, xác định xuất xứ. Công văn 17552/CHQ-GSQL ngày 16/6/2026 đã yêu cầu tăng kiểm tra xuất xứ, ghi nhãn để chống gian lận và chuyển tải bất hợp pháp, trong đó có mặt hàng thép.
Đồng thời, Công văn 23969/CHQ-NVTHQ ngày 06/11/2026 chỉ đạo các Chi cục Hải quan khu vực tăng cường quản lý rủi ro, kiểm tra xuất xứ, trị giá cấu kiện thép và nhà tiền chế. Đây là chỉ đạo đã ban hành, khác với phần kiến nghị đang nghiên cứu về Danh mục rủi ro.
Doanh nghiệp cần chuẩn bị gì?
Từ các yêu cầu nêu trên, doanh nghiệp nên đối chiếu hồ sơ ưu đãi đầu tư và mục đích sử dụng hàng; xác định tình trạng sản xuất trong nước của vật tư xây dựng; lưu tài liệu kỹ thuật phục vụ phân loại HS, chứng từ mua bán và thanh toán phục vụ kiểm tra trị giá, cùng chứng từ xuất xứ. Việc xác định miễn thuế, mã số và thuế suất phải được xem xét theo từng lô hàng, hồ sơ và điều kiện áp dụng thực tế.
Nguồn tham khảo
Ảnh: Bản chụp Công văn 23970/CHQ-NVTHQ trong bài nguồn.